
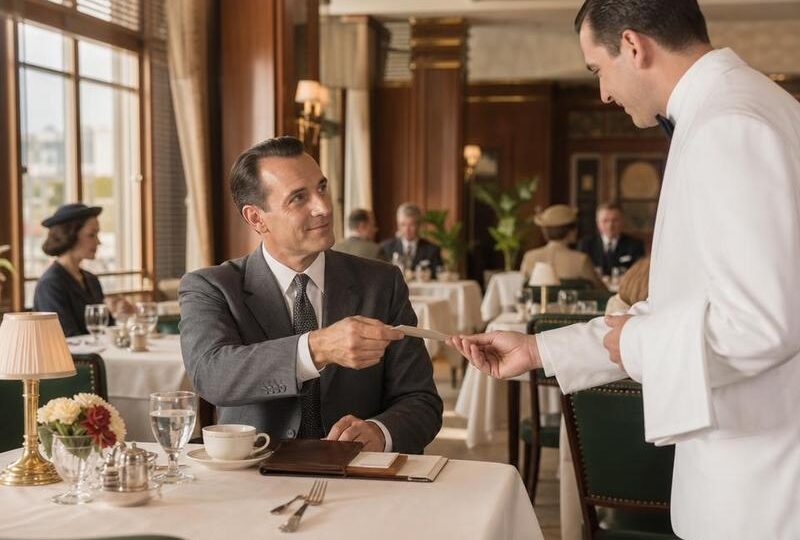
Die erste allgemein bekannte Kreditkarte wurde 1950 mit dem Diners Club eingeführt. Sie war zunächst als Karte für Restaurantbesuche gedacht, entwickelte sich aber rasch zu einem neuen Zahlungsmittel, das den bargeldlosen Alltag dauerhaft veränderte. Wer wissen möchte, wann wurde die erste Kreditkarte eingeführt, findet die kurze Antwort also im Jahr 1950. Spannend wird die Geschichte jedoch erst dann, wenn der Blick auf die Vorläufer, die technische Entwicklung und die Frage fällt, wie aus einer kleinen Idee ein weltweites Bezahlsystem wurde.

- [Premium Viel Platz] 15/16 Kartenfächer, Nur 80mm x 110mm x 20mm.
- [Verhindert Das Infos Geleakt Werden] Verbessert den Schutz der persönlichen Informationen durch RFID-blockende Technologie, Verhindere, das Informationen deiner Kreditkarten, EC-Karten, deines Führerscheins und Personalausweises oder andere wichtige Informationen durch einen unauffälligen Scan gestohlen werden.
- [Schlüsselanhänger] Ermöglicht das Mitnehmen in der Handtasche, im Rucksack, auch mit Schlüssel oder Schlüsselband kompatibel.
- [Perfektes Geschenk] Funktionelles Design,luxuriöser Style, langlebig, großartiges Geschenke für deine Liebsten, Familie und Freunde (Herren&Damen).

- 💸[Sicherheit und Diebstahlsicherung] - Gewöhnliche Geldbörsen werden auf Reisen oder in Menschenmengen schnell zum Ziel von NFC-Dieben. Ihre persönlichen Daten werden kontaktlos gelesen, gespeichert und missbraucht. Mit Hilfe unserer RFID-blockierenden Metallkarte können Sie endlich den elektronischen Diebstahl von NFC verhindern und Ihr Eigentum zuverlässig schützen.
- 💵[Klein und zuverlässig] - Kartenhalter und Mini-Geldbörse werden zu einem kombiniert. Klein genug, um in die Tasche der vorderen Jeans zu passen, und schlank genug, um bequem in die Gesäßtasche zu passen. Die Brieftasche besteht aus hochwertigem Aluminium und Edelstahl von Top-Herstellern, was sie langlebiger als Kunststoff macht.
- 💴[Großer Stauraum] - Der Akkordeonkartenhalter mit 6 hochwertigen PVC-Steckplätzen ist breit genug, um Visitenkarten, Kreditkarten oder faltbare Geldscheine aufzunehmen. Karten können einfach eingesetzt und entfernt werden. Anwendbar auf ID-Karten, Kreditkarten, Führerscheine, Gesundheitskarten usw.
- 💶[Einfache Bedienung] - Drücken Sie zum Öffnen einfach eine Taste. Bequemer und schneller Zugang. An Registrierkassen, Geldautomaten oder Restaurants können Sie einfach EC, Kreditkarten oder Banknoten herausnehmen, indem Sie die Box öffnen.
- 💷[Einfaches Design] - Ob auf Messen, in Meetings oder als Geschenk an Mitarbeiter, diese einfache Kreditkartenhülle kann Ihnen in verschiedenen Situationen Glanz verleihen. Verwenden Sie diesen Kartenhalter, um Ihre eigenen Visitenkarten professionell zu zeigen.
Wenn heute von Kreditkarten die Rede ist, geht es meist um praktische Zahlungen im Geschäft, im Internet oder auf Reisen. Hinter diesem selbstverständlichen Gebrauch steht jedoch eine lange Entwicklung, die weit vor 1950 begann. Händler gewährten verlässlichen Kunden schon früh Zahlungsaufschub, Hotels führten Kundenkonten, und Tankstellen oder Kaufhäuser arbeiteten mit eigenen Kundenkarten. Die eigentliche Kreditkarte entstand also nicht aus dem Nichts, sondern aus dem Wunsch, Einkäufe einfacher, sicherer und unabhängiger vom mitgeführten Bargeld zu machen. Gerade deshalb lohnt sich ein genauer Blick auf ihren Ursprung.
Die Frage wann wurde die erste Kreditkarte eingeführt ist deshalb so interessant, weil sie mehr berührt als nur ein Datum. Sie führt mitten hinein in die Geschichte des modernen Konsums, in das Vertrauen zwischen Banken, Handel und Kunden sowie in den Wandel technischer Gewohnheiten. Aus einer kleinen Karte aus Pappe und später Kunststoff wurde ein Schlüssel für Hotelbuchungen, Mietwagen, Onlinekäufe und weltweite Reisen. Gleichzeitig steht die Kreditkarte bis heute für Freiheit, Komfort und manchmal auch für die Gefahr, den Überblick über Ausgaben zu verlieren.
Wer sich mit der Entstehung der Kreditkarte beschäftigt, versteht außerdem besser, warum sich einzelne Kartenarten bis heute unterscheiden. Nicht jede Karte funktioniert gleich, nicht jede wird auf dieselbe Weise abgerechnet, und nicht jede Institution spielte bei der Entwicklung dieselbe Rolle. Zwischen frühen Firmenkarten, klassischen Kreditkarten von Banken und heutigen Debitmodellen liegen große Unterschiede. Die Geschichte der ersten Kreditkarte hilft deshalb auch dabei, heutige Angebote besser einzuordnen.
Die Zeit vor der eigentlichen Kreditkarte
Lange bevor die erste Kreditkarte im modernen Sinn auf den Markt kam, gab es bereits Formen des Kaufens auf Rechnung. Vor allem Stammkunden konnten in Geschäften Waren mitnehmen und später bezahlen. Dieses Prinzip beruhte auf persönlichem Vertrauen und funktionierte vor allem lokal. Wer regelmäßig beim selben Händler kaufte, brauchte keine Karte, sondern einen guten Namen und eine bekannte Adresse.
Im frühen 20. Jahrhundert entstanden dann erste kundenbezogene Zahlungssysteme, die dem heutigen Kartenprinzip näherkamen. Große Kaufhäuser, Hotelketten und Mineralölgesellschaften gaben eigene Karten oder Ausweise aus, mit denen Leistungen genutzt und später abgerechnet werden konnten. Diese Lösungen waren allerdings begrenzt. Sie galten nur bei einem Unternehmen oder in einem kleinen Verbund. Von einer universell nutzbaren Kreditkarte konnte noch keine Rede sein.
Gerade diese Vorstufen zeigen jedoch, wie groß das Bedürfnis nach bequemeren Zahlungsmethoden bereits war. Mit wachsender Mobilität, mehr Geschäftsreisen und einem zunehmend urbanen Alltag wurde Bargeld auf Dauer unpraktisch. Hinzu kam der Wunsch, nicht für jede Firma eine eigene Kundenkarte mitführen zu müssen. Die Voraussetzungen für eine neue Idee waren damit geschaffen.
1950: Der Diners Club als erste moderne Kreditkarte
Wird gefragt, wann wurde die erste Kreditkarte eingeführt, führt die historische Spur fast immer zum Diners Club im Jahr 1950. Diese Karte gilt als erste moderne Kreditkarte, weil sie nicht an nur ein einzelnes Geschäft gebunden war, sondern bei mehreren teilnehmenden Betrieben eingesetzt werden konnte. Genau dieser Punkt war neu und wegweisend.
Die Gründungsgeschichte des Diners Club gehört zu den bekanntesten Anekdoten der Wirtschaftsgeschichte. Der Erzählung nach entstand die Idee nach einem Restaurantbesuch, bei dem das Bezahlen umständlich wurde. Ob dieser Moment allein der Auslöser war oder eher später zur griffigen Entstehungserzählung wurde, ist weniger wichtig als die eigentliche Innovation: Eine Karte, mit der Mitglieder bei verschiedenen Restaurants und Dienstleistern zahlen konnten, während die Abrechnung gesammelt zu einem späteren Zeitpunkt erfolgte.
Anfangs bestand die Karte noch aus Karton und richtete sich vor allem an Geschäftsleute. Sie war also kein Massenprodukt, sondern ein nützliches Instrument für Menschen, die viel unterwegs waren und regelmäßig in Hotels oder Restaurants bezahlten. Gerade in diesem Umfeld zeigte sich schnell der praktische Nutzen. Statt mehrere Rechnungen einzeln zu begleichen, lief alles über ein zentrales System.
Der Diners Club war streng genommen anfangs eher eine Charge Card als eine Kreditkarte im heutigen Sinn. Das bedeutet, dass der offene Betrag meist vollständig nach einer bestimmten Frist beglichen werden musste. Dennoch markiert diese Karte den Beginn der modernen Kartenära und beantwortet die Frage nach der ersten Kreditkarte in einem allgemein anerkannten historischen Sinn.
Warum der Start des Diners Club so bedeutsam war
Der entscheidende Fortschritt lag nicht nur in der Karte selbst, sondern im dahinterstehenden Netzwerk. Erst die Zusammenarbeit vieler Akzeptanzstellen machte das Modell attraktiv. Restaurants, Hotels und andere Betriebe profitierten davon, zahlungskräftige Kundschaft bequem bedienen zu können. Karteninhaber gewannen mehr Freiheit und mussten weniger Bargeld mit sich führen.
Außerdem veränderte sich mit dieser Neuerung das Verhältnis zwischen Kauf und Zahlung. Die Leistung wurde sofort genutzt, die Abrechnung erfolgte später. Dieser zeitliche Abstand ist bis heute ein Grundprinzip vieler Kartenmodelle. Er erleichtert Zahlungen, verlangt aber auch Disziplin, weil Ausgaben nicht mehr so unmittelbar spürbar sind wie bei Barzahlung.
Hinzu kam ein Prestige-Effekt. Frühere Kreditkarten waren oft auch ein Zeichen für Mobilität, beruflichen Erfolg und einen modernen Lebensstil. Das half der Verbreitung. Was zunächst wie ein Service für eine kleine Gruppe wirkte, wurde bald zu einem Symbol für zeitgemäßes Bezahlen.
Wie Banken das System weiterentwickelten
Nach dem Diners Club blieb die Entwicklung nicht stehen. In den folgenden Jahren erkannten auch Banken das Potenzial der Karte. Damit begann eine neue Phase, in der aus einem nützlichen Mitgliedersystem ein breiter Finanzdienst wurde. Bankkarten erreichten mehr Menschen, weil sie sich leichter in bestehende Kontoverbindungen einbinden ließen.
Ein wichtiger Schritt war die Einführung von BankAmericard in den späten 1950er Jahren in den USA. Aus diesem System entwickelte sich später Visa. Kurz darauf entstanden weitere Modelle, aus denen schließlich Mastercard hervorging. Diese Marken prägten das Kreditkartengeschäft weltweit und machten die Karte endgültig alltagstauglich.
Mit dem Eintritt der Banken veränderte sich auch die wirtschaftliche Logik. Nun ging es nicht mehr nur um die gebündelte Abrechnung, sondern stärker um Kreditlinien, Gebührenmodelle, Akzeptanznetze und internationale Nutzung. Die Kreditkarte wurde von einer praktischen Reisekarte zu einem Finanzprodukt mit großer Reichweite.
Der Weg nach Deutschland
In Deutschland setzte sich die Kreditkarte deutlich später durch als in den USA. Das lag unter anderem an einem lange starken Vertrauen in Bargeld, an anderen Konsumgewohnheiten und an der frühen Verbreitung des Girokontos mit Lastschriftverfahren. Die Kreditkarte war hierzulande zunächst vor allem für Geschäftsreisen, Hotelbuchungen und Auslandsaufenthalte interessant.
Mit wachsendem Reiseverkehr, dem Ausbau internationaler Handelsbeziehungen und später dem E-Commerce änderte sich das Schritt für Schritt. Was früher eher als Zusatzkarte für bestimmte Situationen galt, wurde für viele Menschen zu einem selbstverständlichen Teil des Portemonnaies. Gerade Onlinebuchungen und Auslandszahlungen beschleunigten diese Entwicklung deutlich.
Im deutschen Alltag blieb die girobasierte Zahlung lange besonders stark. Das erklärt auch, warum Kreditkarten in Deutschland oft etwas anders genutzt werden als in Ländern, in denen sie schon sehr früh zum Standard im täglichen Einkauf wurden. Dennoch ist ihr Stellenwert heute hoch, vor allem bei Reisen, Reservierungen und digitalem Bezahlen.
Welche Marken bei Kreditkarten in Deutschland besonders bekannt sind
Wenn es um Kreditkarten in Deutschland geht, sind Visa, Mastercard und American Express die bekanntesten Namen. Visa ist besonders weit verbreitet und wird bei sehr vielen Händlern im In- und Ausland akzeptiert. Mastercard ist ähnlich präsent und spielt sowohl im stationären Handel als auch online eine große Rolle. American Express ist ebenfalls bekannt, wird aber nicht überall in gleicher Breite angenommen und verbindet seine Karten traditionell oft mit Zusatzleistungen.
Diese drei Marken sind keine Banken im klassischen Sinn der Kontoeröffnung für jeden Einzelfall, sondern vor allem Kartenorganisationen oder Anbieter mit eigenen Systemen. Die eigentliche Karte kommt häufig über eine Bank, einen Finanzdienstleister oder ein Partnerprogramm. Genau deshalb lohnt sich bei der Kartenauswahl immer ein Blick darauf, wer die Karte herausgibt und wie abgerechnet wird.
Was eine Kreditkarte von früheren Kundenkarten unterscheidet
Der Begriff Kreditkarte wird oft sehr locker verwendet, obwohl sich dahinter verschiedene Modelle verbergen. Historisch war die Abgrenzung jedoch klarer. Frühere Kundenkarten galten nur bei einzelnen Unternehmen. Die moderne Kreditkarte funktionierte dagegen übergreifend in einem Netz vieler Akzeptanzstellen. Das machte sie deutlich vielseitiger.
Hinzu kommt der finanzielle Mechanismus. Bei einer echten Kreditkarte wird der Umsatz nicht sofort einzeln vom Konto abgebucht, sondern gesammelt und zu einem späteren Termin belastet. Teilweise ist auch eine Rückzahlung in Raten möglich. Daneben gibt es Debitkarten, bei denen Beträge zeitnah vom Konto abgehen. Für den Alltag wirkt das ähnlich, rechtlich und wirtschaftlich ist es aber etwas anderes.
Gerade bei der Frage wann wurde die erste Kreditkarte eingeführt ist diese Unterscheidung wichtig. Denn je nach Definition könnten auch frühere Firmen- oder Kundenkarten genannt werden. Im allgemeinen Sprachgebrauch hat sich jedoch eingebürgert, den Diners Club von 1950 als Startpunkt der modernen Kreditkarte zu betrachten.
Technischer Wandel: Von Karton zu Chip und Smartphone
Die erste Kreditkarte hatte mit heutigen Bezahlmitteln äußerlich nur wenig gemeinsam. Aus einfachen Mitgliedskarten wurden geprägte Plastikkarten, später Magnetstreifenkarten und schließlich Chipkarten mit deutlich besseren Sicherheitsstandards. Dieser Wandel war nötig, weil sich mit wachsender Verbreitung auch das Risiko von Missbrauch erhöhte.
Heute gehören kontaktloses Bezahlen, mobile Wallets und digitale Karten zum Alltag. Die Kreditkarte ist nicht mehr zwingend ein Gegenstand im Portemonnaie, sondern oft nur noch in einer App hinterlegt. Trotz dieser technischen Sprünge bleibt die Grundidee erstaunlich konstant: Eine Zahlung wird bequem ausgelöst, zentral verarbeitet und später abgerechnet.
Gerade dieser rote Faden macht die Geschichte so interessant. Zwischen der ersten Karte von 1950 und dem heutigen Smartphone liegen Jahrzehnte technischer Entwicklung, doch das Kernversprechen blieb fast unverändert. Bezahlen soll einfacher, schneller und flexibler werden.
Warum die Geschichte der Kreditkarte bis heute relevant ist
Die Entstehungsgeschichte ist nicht nur ein spannendes Kapitel der Wirtschaftsgeschichte. Sie hilft auch, heutige Diskussionen besser zu verstehen. Fragen nach Datensicherheit, Gebühren, Schuldenrisiken oder internationaler Akzeptanz sind keine Randthemen, sondern eng mit dem Erfolgsmodell der Kreditkarte verbunden. Je mehr Komfort ein Zahlungsmittel bietet, desto wichtiger wird ein klarer Umgang damit.
Hinzu kommt, dass Kreditkarten heute weit mehr leisten als nur Zahlungen im Laden. Sie sind oft mit Reiseleistungen, Versicherungen, Bonusprogrammen oder digitalen Verwaltungsfunktionen verknüpft. Dadurch wird aus einem Zahlungsmittel ein ganzes Dienstleistungspaket. Der Ausgangspunkt all dessen liegt in der vergleichsweise einfachen Idee, Zahlungen verschiedener Anbieter über eine einzige Karte zu bündeln.
Auch für den Kauf- und Anwendungsratgeber rund um Karten ist dieser historische Blick nützlich. Wer die Entwicklung kennt, kann heutige Angebote realistischer bewerten. Nicht jede Karte passt zu jedem Nutzungsverhalten. Manche lohnen sich für Reisen, andere für den Onlineeinsatz, wieder andere vor allem durch einfache Kostenstrukturen.
Wann wurde die erste Kreditkarte eingeführt und was folgt daraus heute?
Die Kernfrage lässt sich eindeutig beantworten: Die erste moderne Kreditkarte wurde 1950 mit dem Diners Club eingeführt. Frühere Vorläufer gab es zwar, doch erst mit diesem Modell entstand ein übergreifend nutzbares Kartensystem, das mehrere Akzeptanzstellen verband und die spätere Entwicklung vorgab.
Aus heutiger Sicht zeigt sich daran, wie stark Innovationen den Alltag verändern können. Was mit Restaurantrechnungen und Geschäftsreisen begann, prägt inzwischen den weltweiten Zahlungsverkehr. Kreditkarten stehen für Komfort, internationale Nutzbarkeit und digitale Anschlussfähigkeit. Gleichzeitig verlangen sie Übersicht und einen verantwortungsvollen Einsatz.
Wer sich fragt, wann wurde die erste Kreditkarte eingeführt, sucht oft zunächst nur nach einer Jahreszahl. Hinter dieser einen Zahl verbirgt sich jedoch eine weit größere Geschichte. Es geht um wirtschaftlichen Wandel, um technische Fortschritte und um neue Gewohnheiten im Umgang mit Geld. Genau deshalb ist 1950 nicht nur ein historisches Datum, sondern ein Wendepunkt im modernen Bezahlen.
Am Ende bleibt festzuhalten: Die Kreditkarte ist weit mehr als ein Stück Kunststoff oder eine digitale Funktion im Handy. Sie ist das Ergebnis einer Entwicklung, die aus einfachen Kundenbeziehungen ein globales Zahlungssystem machte. Wer ihre Anfänge kennt, versteht nicht nur die Vergangenheit besser, sondern kann auch heutige Kartenangebote klüger einordnen. Die Antwort auf die Frage wann wurde die erste Kreditkarte eingeführt lautet also knapp 1950. Die eigentliche Geschichte dahinter reicht jedoch viel weiter und erklärt, warum dieses Zahlungsmittel bis heute so fest im Alltag verankert ist.